Nyhedsbrev uge 39: Renten over 5 % og obligationsmarkedet bliver nervøst
Fibo Invest · 27. september 2026
Fed hævede renten i september, den 10-årige amerikanske rente ramte det højeste niveau siden 2007, og obligationsmarkedets frygtindeks vågnede. Samtidig steg de amerikanske aktieindeks. I denne uge dykker vi ned i rentekurven og MOVE-indekset, og vi ser på, hvad det betyder for aktiemarkedet.
📊 Ugens tema: Rentekurven og obligationsmarkedet
Forskellen mellem den 10-årige og den 2-årige amerikanske statsrente sluttede fredag på 0,36 procentpoint. Kurven var inverteret fra sommeren 2022 til efteråret 2024, med bunden omkring -1,0 i sommeren 2023. Derefter blev den gradvist stejlere og toppede omkring 0,75 i starten af 2026. Siden er den faldet tilbage og var for nylig nede omkring 0,2, før den hoppede op igen.

Forskellen mellem den 10-årige og 2-årige amerikanske statsrente siden 1976. De grå felter markerer recessioner i USA. Kilde: FRED, Federal Reserve Bank of St. Louis.
Udfladningen skal ses i lyset af, at Fed hævede renten med 0,25 procentpoint på FOMC-mødet i september, og den effektive Fed funds-rente ligger nu på 3,88 %. En renteforhøjelse løfter den korte ende af kurven mest, fordi den 2-årige rente følger Feds forventede kurs tæt.
I de seneste uger er det dog den lange ende, der har taget over. Onsdag lukkede den 10-årige rente på 5,11 %, det højeste niveau siden 2007. Når de lange renter stiger hurtigere end de korte, selv efter en renteforhøjelse, kræver investorerne mere betaling for at binde pengene i lang tid. Stigende inflationsforventninger er en stor del af forklaringen.
Historisk er det usædvanligt. Grafen viser, at alle recessioner siden 1980 (de grå felter) er kommet efter en periode med inverteret rentekurve. Mønsteret har været det samme hver gang: Kurven bliver inverteret, Fed begynder at sænke renten, kurven bliver hurtigt stejlere igen, og recessionen rammer. Det skete i 1990, 2001, 2008 og 2020.
Inversionen fra 2022 til 2024 var den dybeste siden starten af 1980'erne, men denne gang er der indtil videre ikke kommet nogen recession. Og i stedet for at sænke renten yderligere går Fed nu den modsatte vej og strammer igen. Det fortæller os, at inflationen ikke er under kontrol, og at økonomien befinder sig i en situation, vi ikke har set før i denne cyklus.
📉 MOVE-indekset: Obligationsmarkedets "frygtindeks" vågner
MOVE-indekset måler den forventede volatilitet i amerikanske statsobligationer og er obligationsmarkedets svar på VIX. Når MOVE stiger, stiger usikkerheden om renterne, og det strammer de finansielle forhold for både virksomheder og aktiemarkedet.
Siden foråret har MOVE konsolideret i et snævert bånd omkring 200-dages glidende gennemsnit. Torsdag den 24. september brød indekset ud af båndet og toppede i 104, præcis op mod den faldende langsigtede modstandslinje, der går tilbage til toppen i marts 2023. Den linje har afvist hvert eneste udbrud siden: i november 2024, april 2025 og marts 2026. Også denne gang faldt indekset tilbage, og fredag lukkede det i 96.

MOVE-indekset (ICE BofAML U.S. Bond Market Option Volatility Estimate Index), dagsgraf. Kilde: Fibo Invest / TradingView.
Momentum peger dog opad. MACD ligger over nul og stiger, og money flow er positiv.
🎯 Niveauer at holde øje med: Den faldende modstandslinje er den afgørende test. Et luk over den vil være første brud siden 2023 og et tydeligt signal om tiltagende uro i renterne. Længere oppe ligger den vandrette modstand ved 142. Bliver indekset afvist igen, er det mest sandsynlige scenarie et fald tilbage mod konsolideringsbåndet.
💰 Når obligationer betaler det samme som aktier
Lance Roberts fra RIA Advisors har regnet på, hvad renten betyder for aktiemarkedet. Med en forventet P/E på 19,1 (FactSet) giver S&P 500 et indtjeningsafkast på ca. 5,2 %. Den 10-årige statsobligation giver 5,11 % helt uden risiko. Investorerne får altså kun omkring 0,08 procentpoint ekstra for at eje aktier frem for obligationer.
Ifølge RIA's beregning vil fair value for S&P 500 være omkring 7.170, hvis renten stiger til 5,5 %. Det er ca. 7 % under onsdagens lukkekurs på 7.706. Hastigheden betyder også noget. Goldman Sachs peger på, at aktier typisk får det svært, når den 10-årige rente stiger ca. 30 basispoint på to uger eller 50 basispoint på en måned, og vi er tæt på begge grænser. Presset ses allerede i småselskaberne. Russell 2000 faldt 1,8 % onsdag, mere end dobbelt så meget som S&P 500.
Der er også en modvægt. CTA-fondene har de største short-positioner i lange obligationer siden april, og det kan give et hurtigt short squeeze, der presser renterne ned igen. Vi ser derfor niveauet omkring 5 % som et sted at købe lange obligationer gradvist.
🌍 Globale indeks
Uge 39 bød på to sider af samme mønt. De amerikanske indeks steg trods Feds renteforhøjelse og uroen i obligationsmarkedet, med Nasdaq 100 i front. OMXC25 trak i den anden retning og endte ugen som den klart svageste. DAX sluttede svagt i plus, mens Hang Seng faldt tilbage.
| Indeks | Uge 39 |
|---|---|
| OMXC25 | -1,8 % |
| DAX | +0,41 % |
| S&P 500 | +1,21 % |
| Nasdaq 100 | +2,06 % |
| Hang Seng | -0,72 % |
🔄 Sektorrotation
Teknologi var ugens klare vinder med +3,06 % og er også den stærkeste sektor på måneden med +6,97 %. Kommunikation fulgte efter med +1,59 % på ugen.

Udviklingen i S&P 500's selskaber i uge 39. Kilde: Finviz.
Styrken kom især fra chipsektoren. AMD steg 12,65 %, Intel 13,26 %, Lam Research 9,41 %, Applied Materials 9,09 % og Micron 6,54 %. Microsoft steg 4,53 %, og Meta trak kommunikationssektoren med +12,90 % efter lanceringen af AI-agenten Muse, som hurtigt blev nummer ét i Apples amerikanske App Store. Billedet var dog ikke entydigt, for Oracle faldt 7,12 %, Broadcom 1,34 %, Alphabet 1,61 % og Amazon 1,59 %.
I den anden ende lå de rentefølsomme sektorer. Forsyning faldt mest med -2,95 %, efterfulgt af energi (-2,89 %), ejendomme (-1,34 %) og finans (-1,26 %). Det er ikke tilfældigt i en uge, hvor Fed hævede renten. Forsyning og ejendomme bliver presset af højere finansieringsomkostninger og konkurrence fra obligationsrenterne.
Finanssektoren fik et ekstra slag fra Metas Muse. Den dag agenten blev lanceret, faldt Charles Schwab 6,1 %, JPMorgan 3,4 % og Bank of America 3 % på frygt for, at AI-agenter kan forstyrre finanssektoren. På ugebasis endte JPMorgan med -1,89 %, Bank of America med -1,78 % og Schwab med -5,91 %.
Månedsbilledet understreger tendensen. Kun teknologi (+6,97 %) og kommunikation (+3,32 %) ligger i plus, mens forsyning (-8,08 %), råvarer (-7,88 %) og ejendomme (-7,47 %) er de største tabere. Markedet er smalt og bæres af få sektorer, og det gør det sårbart, hvis teknologien mister pusten.
🚢 Fragtrater
WCI (Drewry World Container Index) faldt 1 % til 4.468 dollar pr. 40-fods container. Faldet skyldes lavere rater på ruten mellem Asien og Europa.
Det lille fald ændrer ikke det store billede. For et år siden lå indekset omkring 1.750 dollar. Efter en kort top omkring 2.550 dollar i januar eksploderede raterne i maj og juni og toppede omkring 4.650 dollar i starten af juli. Siden har indekset stabiliseret sig i et bånd omkring 4.250-4.500 dollar. Containerfragt koster altså stadig omkring to en halv gang så meget som for et år siden, og det er et vedvarende inflationspres.
BDI (Baltic Dry Index) faldt fredag 1,35 % til 3.426 point, men sluttede ugen med en stigning på 1,6 %. Over den seneste måned er indekset steget 12,11 %, og på et år er det steget 51,66 %.
Fredagens fald kom fra de største skibe. Capesize-indekset, der typisk fragter jernmalm og kul i laster på 150.000 tons, faldt 2,6 % til 5.784 point. Panamax steg 1,1 % til 2.407 point, og supramax steg 0,2 % til 1.786 point. Indekset handler nu over toppen fra december 2023 og er mere end fire gange så højt som bunden omkring 750 point i starten af 2025.
BCTI (Baltic Clean Tanker Index) steg fredag 2,91 % til 2.160 point og er nu steget 185,34 % siden årsskiftet. Indekset måler fragtraterne for tankskibe med raffinerede olieprodukter som diesel, benzin og flybrændstof.
Stigningen har været næsten uafbrudt. Indekset steg hver eneste dag i uge 39 og har ikke haft en negativ dag siden 3. september. På ugen er det steget ca. 11,2 % (fra 1.943 til 2.160), og siden 28. august er stigningen ca. 56 %. Den største dagsstigning kom 7. september med +11,00 %. Indekset ligger langt over både 20-, 60- og 120-dages glidende gennemsnit, og 20-dages gennemsnittet har krydset op over 120-dages gennemsnittet i løbet af september.

Baltic Clean Tanker Index (BCTI) med 20-, 60- og 120-dages glidende gennemsnit.
📌 Samlet set er alle tre fragtindeks høje. Containerfragt er stabiliseret på et højt niveau, mens tørlast og især produkttankere stadig stiger. Stigende transportomkostninger forplanter sig til forbrugerpriserne, og det understøtter Feds beslutning om at stramme igen.
🇪🇺 Europa og Tyskland
Ugens tydeligste signal kom fra de tyske forbrugere. GfK-forbrugertilliden for oktober faldt til -30,6, fra revideret -26,8, og var langt under forventningen på -27,4. Tyskerne bliver altså markant mere pessimistiske, og det lover ikke godt for privatforbruget i Europas største økonomi.
Virksomhederne ser situationen lidt lysere. Ifo-indekset for de aktuelle forhold steg i september til 89,5, fra 88,5, og lå en anelse over forventningen på 89. Det er fremgang, men fra et lavt niveau.
Bilsalget i EU tabte fart. Nyregistreringerne steg 3 % år-til-år i juli, efter 13,6 % måneden før, og forventningen var 7,5 %.
Kreditten i eurozonen står nærmest stille. Udlånet til husholdningerne voksede 3,1 % i august, uændret fra måneden før og lige under forventningen på 3,2 %. Pengemængden M3 steg 3,5 %, op fra 3,4 % og på linje med forventningen.
📌 Europa står med en svækket forbruger og en erhvervssektor, der kun langsomt kommer sig. Det forklarer en del af, hvorfor europæiske aktier halter efter USA i øjeblikket.
🇺🇸 USA
Arbejdsmarkedet er stadig robust. Nye ansøgninger om arbejdsløshedsunderstøttelse faldt til 197.000, fra revideret 198.000, og lå under forventningen på 201.000. De fortsatte ansøgninger steg kun lidt til 1.719.000, fra revideret 1.717.000, og var klart under forventningen på 1.750.000. ADP's ugentlige tal viste 20.000 nye job, op fra 16.250.
Forbrugerne er til gengæld dybt pessimistiske. Michigan-forbrugertilliden faldt til 48,1 i september, fra 51,7, men lå en smule over forventningen på 47,6. Forventningskomponenten faldt til 46,3, fra 51,5.
Inflationsforventningerne stiger. Forbrugerne forventer nu en inflation på 4,6 % det kommende år, op fra 4 %. På fem års sigt er forventningen 3,4 %, op fra 3,3 %. Begge lå på linje med konsensus. Det er præcis den type tal, der får Fed til at stramme, fordi stigende inflationsforventninger risikerer at blive selvforstærkende.
Boligmarkedet mærker renten. Den 30-årige boligrente hos MBA steg til 7,12 %, fra 6,97 %, og antallet af låneansøgninger faldt 1,5 % efter et fald på 4,1 % ugen før. Byggetilladelserne for august blev endeligt opgjort til 1.403 mio., et fald på 2,1 % fra måneden før, men lidt bedre end forventet (1.394 mio. og -2,7 %). Salget af nye boliger overraskede positivt med en stigning på 6,4 % i august efter et fald på revideret 4,3 %.
📌 USA er også to sider af samme mønt. Arbejdsmarkedet holder, mens forbrugerne mister troen, og inflationsforventningerne stiger. Den kombination giver Fed plads til at stramme, og det er netop, hvad de har gjort.
📈 S&P 500 – teknisk analyse
S&P 500 lukkede ugen på 7.743,41 og handler igen helt oppe ved den stigende langsigtede modstandslinje. Linjen har stoppet indekset gentagne gange siden slutningen af 2022, som pilene på grafen viser. De seneste måneder har indekset testet linjen flere gange uden at få et varigt brud.
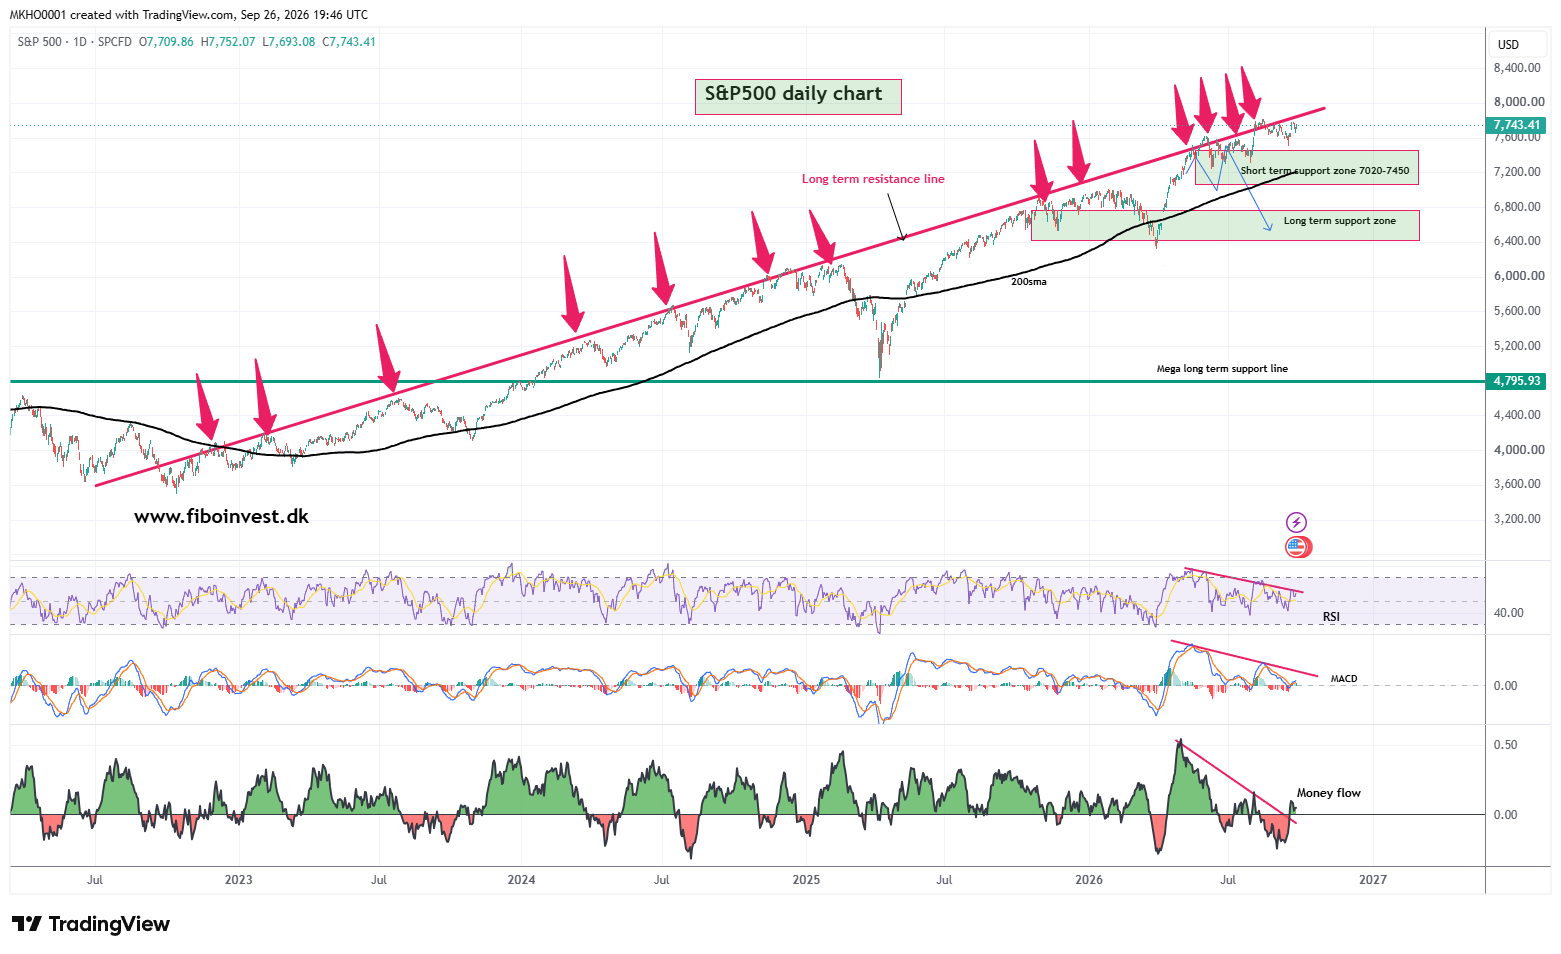
S&P 500, dagsgraf med RSI, MACD og money flow. Kilde: Fibo Invest / TradingView.
Glidende gennemsnit: Indekset ligger et godt stykke over SMA 200 (sort), som stadig stiger. Også SMA 20 og SMA 50 ligger under kursen og fungerer som første støtte. Trenden er intakt.
Momentum sender advarselssignaler. RSI og MACD har begge lavet lavere toppe siden foråret, mens indekset har lavet højere toppe. Det er en klassisk negativ divergens, som viser, at kræfterne bag stigningerne bliver svagere. MACD ligger nu omkring nul.
Money flow er lyspunktet. Indikatoren har brudt sin faldende trendlinje og er igen positiv. Der flyder altså penge ind i markedet igen efter en periode med udstrømning.
🎯 Niveauer at holde øje med:
- Modstand: Den stigende modstandslinje lige over den nuværende kurs. Et tydeligt luk over den vil åbne for nye toppe.
- Kortsigtet støtte: Zonen 7.020-7.450, som SMA 200 er på vej op i. RIA's fair value på ca. 7.170 ved en 10-årig rente på 5,5 % ligger midt i denne zone.
- Langsigtet støtte: Et brud under 7.020 vil åbne for den langsigtede støttezone omkring 6.400-6.800.
📌 Trenden er stadig opadgående, men indekset møder modstand samtidig med, at momentum svækkes og renten presser værdiansættelsen. Et nyt afvisningssignal ved modstandslinjen vil være et varsel om en korrektion ned mod 7.020-7.450.
🔍 Ugens grafer: Rekordindtjening møder rekordværdiansættelse
Indtjeningen leverer. Den forventede indtjening pr. aktie (forward EPS) for S&P 500 ligger nu omkring 400 dollar og vokser med ca. 40 % år-til-år. Så høj vækst har vi kun set to gange siden 2000: i 2010 og 2021, og begge gange som et rebound efter en recession. Denne gang sker det uden en forudgående krise. Analytikerne har samtidig løbende opjusteret forventningerne til resten af året. Konsensus for 3. kvartal ligger nu på 90,02 dollar og for 4. kvartal på 93,38 dollar, op fra omkring 77 og 80 dollar for et år siden. Normalt nedjusterer analytikerne i løbet af året, så det er et stærkt signal.
Men prisen er historisk høj. På den langsigtede trendkanal, der går helt tilbage til 1928, handler S&P 500 oppe ved den øvre grænse. Kurs/indre værdi er 5,6 og kurs/udbytte 93,5, begge over niveauerne ved toppen i marts 2000 (5,0 og 89,4). P/E på den realiserede indtjening er 25,6 mod et historisk gennemsnit ved toppe på 20,1. Samtidig giver den 10-årige statsobligation 5,1 %, på linje med gennemsnittet ved tidligere toppe.
Investorerne låner til at købe. Væksten i margingælden, altså lån til aktiekøb, toppede for nylig omkring 50 % år-til-år og ligger nu omkring 38 %, stadig i den røde zone. Tidligere toppe i 2000, 2007 og 2021 lå endnu højere (60-70 %) og faldt sammen med markedstoppe, efterfulgt af kraftige fald. Bemærk også, at væksten nu er begyndt at falde fra toppen, og det skete også før de tidligere fald.

Væksten i margingælden (FINRA) år-til-år mod S&P 500. Kilde: Topdown Charts, LSEG, FINRA.
Markedet er smallere end nogensinde. De to største selskaber, Nvidia og Apple, udgør nu 15,7 % af S&P 500. Det er det højeste siden mindst 1980, og langt over IBM og AT&T's 10,9 % i starten af 80'erne og Microsoft og GE's 9,1 % omkring årtusindskiftet.

De to største selskabers andel af S&P 500, 1980-2026. Kilde: S&P Dow Jones, YCharts, Charlie Bilello.
Og pengene går mod obligationer. Målt i procent af formuen har obligationsfonde i år fået tilført 7,9 %, investment grade 7,5 % og high yield-ETF'er 6,8 %. Aktiefonde har kun fået 1,3 %, altså mindre end pengemarkedsfonde (1,6 %). Med en risikofri rente over 5 % giver det god mening.
Gælden vokser globalt. Ifølge IIF rundede den globale gæld 365 billioner dollar i første halvår 2026. Gælden i forhold til BNP holdes i ro af inflationen, og det er endnu en grund til, at inflationen er svær at slippe af med.
📌 Indtjeningen er det bærende argument for tyrene, og den er reel. Men når værdiansættelse, gearing og koncentration er på rekordniveau samtidig med, at renten ligger over 5 %, er der meget lidt plads til skuffelser.
🟡 Fibo Invests syn på markedet
Aktiemarkedet stiger stadig, men fundamentet under det er ved at ændre sig. Fed er gået fra at sænke renten til at hæve den, den 10-årige rente ligger over 5 % for første gang siden 2007, og obligationsmarkedets frygtindeks, MOVE, har vågnet op. Samtidig handler S&P 500 på historisk høje nøgletal, og investorerne låner i hastigt tempo til at købe aktier.
Vi har respekt for trenden. Indtjeningen er stærk, og så længe S&P 500 holder sig over de glidende gennemsnit, er der ingen grund til panik. Men når aktier kun giver lidt mere i afkast end en risikofri statsobligation, er risikoen skævt fordelt. Der skal ikke meget til, før markedet reagerer kraftigt.
Vi holder især øje med tre ting i de kommende uger:
- Den 10-årige rente: Holder den sig omkring 5 %, eller fortsætter den mod 5,5 %?
- MOVE-indekset: Bryder det sin faldende modstandslinje fra 2023?
- S&P 500: Bryder indekset over modstandslinjen, eller bliver det afvist igen?
Vi er ikke pessimister. Vi er realister. I et marked som dette er tålmodighed og disciplin vigtigere end at jage de sidste procent.
🎯 Swingtrades
Vi lukkede i ugens løb en position med et tilfredsstillende afkast. Ellers har vi været tilbageholdende de seneste uger og har ikke købt eller solgt meget. Det er et bevidst valg. Når risikoen stiger, og markedet står ved vigtige tekniske niveauer, venter vi hellere på den rigtige opsætning end at handle for handlens skyld.
Vores Premium-medlemmer får besked med det samme, når vi finder nye muligheder – med entry, stop loss og kursmål.
🔎 Vil du følge vores swingtrade-anbefalinger og langsigtede investeringer, kan du læse mere om Premium-medlemskabet på 🌐 www.fiboinvest.dk
👉 Prøv Premium gratis i 30 dage med rabatkoden Fibo2026
 |
Mohammad K. Lauritsen CEO & Teknisk/fundamental analytiker, Fibo Invest |