Fibo Invest — Ugens Markedsoverblik
Uge 37, 2026
Globale indeks
Ugen bød på bredt baserede fald på tværs af de globale aktiemarkeder, men styrken af udsalget var langt fra ens. Det danske og det asiatiske marked tog den største del af smækket, mens de amerikanske indeks kom betydeligt lettere igennem ugen:
| Indeks | Udvikling (uge) |
|---|---|
| OMXC25 | -2,46% |
| DAX | -1,83% |
| Hang Seng | -3,21% |
| S&P 500 | -0,79% |
| Nasdaq 100 | -0,59% |
Forskellen på over to procentpoint mellem Hang Seng/OMXC25 og de amerikanske indeks er værd at fremhæve. Når de brede, mere cykliske markeder falder markant hårdere end de amerikanske teknologitunge indeks, er det typisk et signal om at ledelsen i markedet bliver smallere. Det er en udvikling vi følger tæt i ugerne frem mod Fed's rentebeslutning.
Sektorrotation
Ser man på sektorernes performance over forskellige tidshorisonter, bliver rotationen i markedet tydelig. På 1-måneds sigt er Energy den suverænt stærkeste sektor med +5,51%, mens Industrials er den svageste med hele -6,35%. Det er en markant rotation væk fra cykliske, rentefølsomme sektorer og over i energi — hvilket giver god mening i lyset af de stigende oliepriser og den geopolitiske uro, vi har beskrevet ovenfor. På den korteste tidshorisont (1 dag) ser billedet dog anderledes ud, med Industrials og Communication Services faktisk i front — et tegn på at rotationen ikke foregår i en lige linje, men rykker frem og tilbage fra dag til dag.

Fragtrater
Fragtraterne tegner tre meget forskellige historier denne uge — én i ro, én i tilbagegang og én i kraftig fremgang.
WCI — Drewry World Container Index
WCI-kompositindekset ligger stabilt på $4.476 per 40-fods container for anden uge i træk. Efter den kraftige stigning fra omkring $2.800 i maj til en top nær $4.700 i juli, er indekset nu gået i en form for konsolidering på et fortsat højt niveau.

BDI — Baltic Dry Index
BDI faldt 3,3% i løbet af ugen til 3.507 point, det laveste niveau siden 3. september. Capesize-indekset (som transporterer jernmalm og kul) faldt 0,7% til 6.080, mens panamax faldt marginalt og supramax faktisk steg 0,3%. Trods ugens tilbagegang er det værd at holde fast i det større billede: BDI er stadig markant højere end i store dele af 2025 og starten af 2026, og den underliggende opadgående trend siden bunden i foråret er intakt.
BCTI — Baltic Clean Tanker Index
Den mest opsigtsvækkende bevægelse denne uge kommer fra tankmarkedet. BCTI er steget fra 1.412 point (1. september) til 1.808 point (11. september) — en stigning på næsten 28% på blot otte handelsdage, og indekset er nu op 138,84% år-til-dato. Kursen har brudt markant op over sit øvre deviationsbånd, og det korte glidende gennemsnit (MA20) har krydset op gennem MA60 — et klassisk teknisk styrkesignal efter en lang nedadgående periode siden juni. Bevægelsen understreger hvor følsomt tankmarkedet er over for den geopolitiske uro omkring olie- og produktstrømme i Mellemøsten.
Makrodata — EU og Tyskland
Ugens vigtigste begivenhed på den europæiske front var ECB's anden renteforhøjelse siden USA-Iran-krigen begyndte. Centralbanken hævede indlånsrenten med 25 basispoint til 2,5% og udlånsrenten til 2,65%, med henvisning til at konflikten i Mellemøsten fortsat presser inflationen op. Samtidig blev væksten for eurozonen opjusteret markant.
| Nøgletal | Faktisk | Forventet | Forrige |
|---|---|---|---|
| EA Beskæftigelse k/k, Q2 (endelig) | 0,1% | 0,1% | 0,1% |
| EA BNP-vækst k/k, Q2 (3. estimat) | 0,6% | 0,0% | 0,4% |
| EA BNP-vækst å/å, Q2 (3. estimat) | 1,2% | 0,6% | 1,0% |
| ECB indlånsrente | 2,5% | 2,25% | 2,5% |
| DE Handelsbalance, juli | €21,3 mia. | €15,4 mia. | €16 mia. |
| DE Eksport m/m, juli | -0,8% | 0,9% | 0% |
| DE Import m/m, juli | -5,7% | 4,5% | — |
| DE Inflation å/å, august (endelig) | 2,9% | 2,8% | 2,9% |
ECB fastholder sin inflationsprognose for 2026 på 3,0%, men har opjusteret 2027 og 2028 til hhv. 2,5% og 2,1%. Væksten er samtidig opjusteret til 0,9% for 2026 og 1,4% for 2027 — et udtryk for at den europæiske økonomi har vist sig mere modstandsdygtig end ventet. Lagarde påpegede på pressemødet at vækstrisici er vendt nedad, mens inflationsrisici er vendt opad, og at fremtidige beslutninger fortsat tages løbende fra møde til møde.
Det tyske billede er blandet: et handelsoverskud markant over forventning lyder positivt, men det skyldes primært et kraftigt fald i importen (-5,7%) snarere end fremgang i eksporten, som faktisk faldt. Det er ikke den sundeste form for overskud.
Makrodata — USA
Ugens amerikanske data bekræfter historien om et oliedrevet inflationschok, der gør Fed's kommende beslutning sværere at forsvare — ikke lettere.
| Nøgletal | Faktisk | Forventet | Forrige |
|---|---|---|---|
| Inflation m/m, august | 0,4% | 0,1% | 0,4% |
| Inflation å/å, august | 3,4% | 3,4% | 3,4% |
| Kerneinflation m/m, august | 0,3% | 0,2% | 0,2% |
| Kerneinflation å/å, august | 2,4% | 2,5% | 2,4% |
| PPI m/m, august | 0,4% | 0,1% | 0,4% |
| Kerne-PPI å/å, august | 4,6% | 4,3% | 4,6% |
| Initial jobless claims (05/09) | 206K | 207K | 205K |
| Continuing claims (29/08) | 1.774K | 1.775K | 1.780K |
| Eksisterende boligsalg, august | 3,98 mio. | 4,06 mio. | 3,98 mio. |
| 30-årig realkreditrente (10/09) | 6,76% | — | 6,85% |
| Brugtbilpriser å/å, august | 0,4% | — | 1,3% |
Både CPI og PPI overraskede markant til den varme side i august. Kerne-PPI å/å på 4,6% mod ventet 4,3% er særligt bemærkelsesværdigt, og det er drevet af goods-priser snarere end af en generel overophedning af økonomien.

Arbejdsmarkedet holder sig stabilt med jobless claims omkring 206K, mens boligmarkedet fortsat viser svaghedstegn med faldende salg — selvom den 30-årige realkreditrente er faldet tilbage til 6,76% fra 6,85%.

Makrodata — Kina og Japan
Kina overrasker positivt på både handel og inflation, mens Japan tegner et blandet billede med stærk vækst men svage erhvervsinvesteringer.
| Nøgletal | Faktisk | Forventet | Forrige |
|---|---|---|---|
| CN Handelsbalance, august | $119,1 mia. | $112,5 mia. | $119,1 mia. |
| CN Eksport å/å, august | 25% | 23,9% | 25% |
| CN Import å/å, august | 28,2% | 27,5% | 30% |
| CN Inflation å/å, august | 0,8% | 0,5% | 0,8% |
| CN PPI å/å, august | 3,8% | 3,5% | 3,7% |
| JP BNP-vækst annualiseret, Q2 (endelig) | 1,4% | 1,8% | 1,1% |
| JP Kapitaludgifter k/k, Q2 (endelig) | -0,9% | -1,0% | -0,8% |
| JP Maskinordrer å/å, august | 64,7% | — | 50,4% |
| JP Udenlandske aktieinvesteringer (05/09) | ¥690 mia. | — | ¥35,9 mia. |
Kinas eksport og inflation overrasker begge positivt — den kinesiske inflation på 0,8% å/å markerer et skifte væk fra frygten for deflation, og kan være et tidligt tegn på at Beijings stimulusindsats begynder at bide. Japan viser fortsat svaghed i erhvervsinvesteringerne, men de kraftigt stigende maskinordrer (64,7% å/å) og den markante stigning i udenlandsk kapital til det japanske aktiemarked peger i en mere optimistisk retning for investeringslysten fremover.
S&P 500 — Teknisk analyse
S&P 500 lukkede ugen på 7.656,98. Den langsigtede trend er fortsat intakt: det 200-dages glidende gennemsnit er stigende og ligger på 7.027,27, og kursen ligger fortsat komfortabelt over. Kursen testede i ugens løb det stigende 50-dages gennemsnit og fandt støtte der — og 50-dages ligger fortsat over 200-dages, hvilket bekræfter den positive struktur.
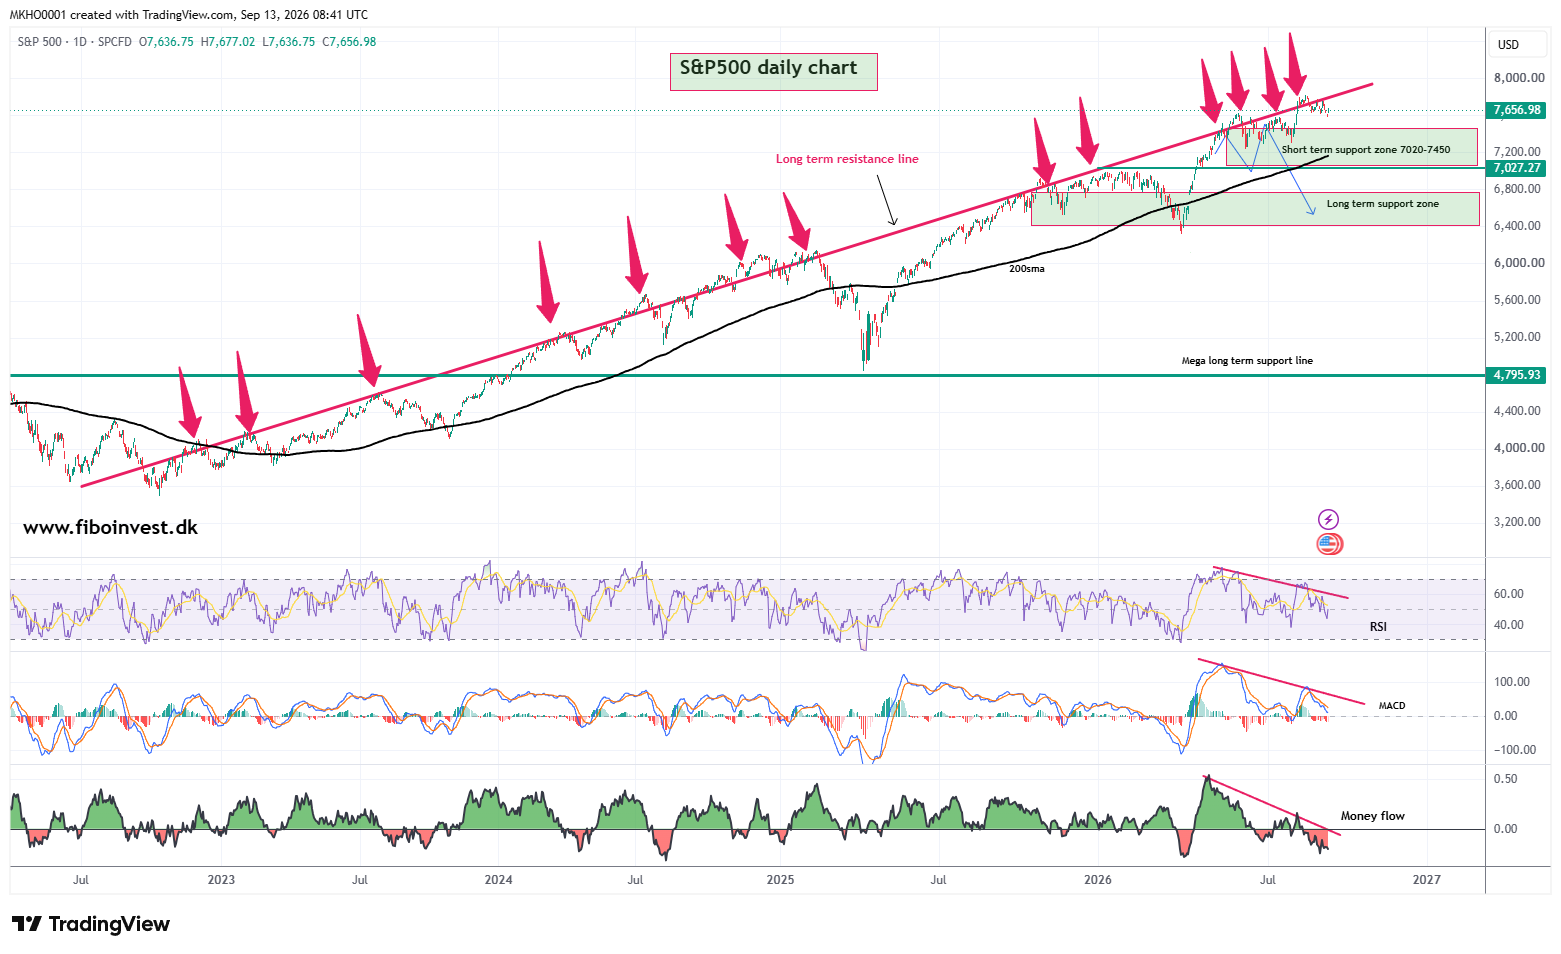
Kursen er dog presset ned under det 20-dages gennemsnit, som er ved at skifte retning fra stigende til faldende — men 20-dages ligger fortsat over 50-dages, så det korte billede er endnu ikke vendt om i den brede trend. Samlet set er den overordnede trendstruktur altså stadig intakt.
Det mest interessante ved denne uges tekniske billede er ikke prisen selv, men momentum under overfladen. RSI ligger på 46,69 — under den neutrale 50-linje — og danner en tydelig bearish divergens: indikatoren laver lavere toppe, mens prisen har lavet nye højder. Præcis samme mønster gør sig gældende for MACD og money flow, som begge peger nedad selvom kursen holder sig tæt på toppen.
Det er et klassisk advarselssignal om at rallyet mister styrke internt, selvom prisen endnu ikke har brudt ned — men samtidig er de store indeks nu teknisk oversolgte på den korte tidshorisont. Kombinationen af en intakt langsigtet trend og et oversolgt kortsigtet billede betyder, at vi kan opleve en markant stigning, hvis Fed fastholder renten uændret på næste uges møde. Den korte støttezone omkring 7.020-7.450 bliver det centrale niveau at holde øje med.
Fibo Invests syn på markedet
Portefølje: Vi har kun foretaget en mindre justering i porteføljen denne uge — solgt en position og købt en anden i stedet. Der er ikke tale om en reel eller radikal ændring af den samlede portefølje.
Renter: Markedet forventer allerede en renteforhøjelse i september, og priser samtidig flere forhøjelser ind i de kommende kvartaler. Vi hæfter os dog ved at Kevin Warsh ikke ønsker QE, og efter vores vurdering heller ikke vil hæve renten på næste uges møde — argumentet er, at den stigende inflation primært skyldes stigende oliepriser, og det billede kan hurtigt ændre sig igen.
Samtidig arbejder Bessent aktivt på at holde hånden under de lange statsobligationer via sine opkøbsprogrammer og sætte et loft over de lange renter. Det giver et interessant, kontraintuitivt perspektiv: kortsigtede rentestigninger kan faktisk vise sig positive for de lange renter, fordi de stigende omkostninger ved den høje gæld kan tvinge politikerne til at stramme op på budget og underskud. Short term pain, long term gain.
Arbejdsmarked: Vi ser svagere signaler fra arbejdsmarkedet, men uden en markant stigning i ledigheden. Det skyldes efter vores vurdering udvisningen af illegale indvandrere og en næsten ikke-eksisterende tilstrømning af nye indvandrere til USA — det holder simpelthen hånden under jobmarkedet, fordi der er færre som søger job. Til gengæld er antallet af jobåbninger faldet markant fra omkring 12 millioner til omkring 5 millioner, og jobskifteraten er faldet kraftigt, fordi medarbejdere hellere vil beholde deres nuværende job end at risikere ikke at kunne finde et nyt.
Boligmarked: Vores fokus ligger fortsat på boligmarkedet, som er under pres fra både stigende renter og faldende efterspørgsel — sidstnævnte delvist drevet af udvisningerne, da denne gruppe skulle bo et sted uanset beskæftigelsesstatus. Da boligrelaterede elementer udgør over 40% af CPI, spiller udviklingen på jobmarkedet og boligmarkedet en afgørende rolle for hvor inflationen bevæger sig hen. CPI er steget en smule, men primært pga. geopolitiske spændinger og stigende oliepriser — noget Fed hverken kan styre eller løse ved at hæve renten. Højere renter skaffer hverken mere olie eller flere job til økonomien.
Swingtrade-kommentar
Med den svækkede momentum-situation i S&P 500 og den smallere markedsbredde vi så i ugens indeksudvikling, holder vi fortsat en forsigtig, selektiv tilgang til nye positioner. Vi ser fortsat interessant potentiale i rentefølsomme og cykliske navne, der er blevet uforholdsmæssigt hårdt straffet af den seneste rentefrygt, men vi forbliver disciplinerede omkring indgangsniveauer og bruger den korte støttezone som pejlemærke for risikostyring i ugen frem mod Fed's møde.
"For som altid gælder det: En god virksomhed er ikke det samme som en god entry."