Markedsopdatering – Uge 36, 2026
Endnu en uge, hvor overfladen på markedet så rolig ud, men hvor mekanikken under overfladen fortæller en anden historie. Fed er splittet, spekulanterne er presset ind i den mest ensidige positionering i lange amerikanske statsobligationer i over et år, og september har for alvor vist sine tænder. Vi gennemgår ugens vigtigste tal og forklarer, hvorfor vi har taget den modsatte side af konsensus.

📊 Globale indeks
| Indeks | Udvikling (ugen) |
|---|---|
| OMXC25 | -0,6% |
| DAX | -1,97% |
| S&P 500 | -0,09% |
| Nasdaq 100 | +0,4% |
| Hang Seng | +1,08% |
Billedet er blandet med en klar geografisk skævhed: Europa var ugens taber med DAX i front, mens Nasdaq 100 og Hang Seng holdt fanen højt. Det stemmer godt overens med temaet om rotation frem for bred fremgang, som vi ser bekræftet i sektordataene nedenfor.
🔄 Sektorrotation

Energi var ugens klare vinder, drevet af den fortsatte uro omkring olieforsyningen, mens dele af finanssektoren også klarede sig pænt. På den anden side af skalaen finder vi industri og ejendomme, som blev ramt hårdt, mens teknologisektoren tegnede et meget splittet billede – halvlederne holdt sig stærke, mens flere softwarenavne blev solgt kraftigt fra. Det bekræfter, at ugens bevægelser i høj grad handlede om intern rotation frem for en samlet markedsretning.
🚢 Fragtrater
| Indeks | Niveau | Udvikling |
|---|---|---|
| WCI (Drewry) | $4.465 / 40ft | Uændret |
| BDI | 3.628 point | +4,01% (dag) / +13,9% (uge) |
| BCTI | ca. 1.410-1.430 | +5,91% over gennemsnit |
WCI ligger stabilt omkring $4.465 pr. 40ft-container, hvor fremgang på Transpacific-ruterne opvejes af tilbagegang mellem Asien og Europa – et tegn på, at containermarkedet har fundet et konsolideringsniveau efter sommerens kraftige stigning.
BDI stjæler overskrifterne med en stigning på 13,9% i løbet af ugen til det højeste niveau siden oktober 2021, drevet af stærk efterspørgsel på jernmalm og kul kombineret med stram tonnage-kapacitet og forlængede sejlruter som følge af geopolitiske forstyrrelser. Capesize-segmentet alene steg 6,4% til det højeste niveau siden december 2023.
BCTI fortsætter sin genopretning efter bunden i juli og ligger nu knap 6% over sit langsigtede gennemsnit, hvilket peger på stigende efterspørgsel efter transport af raffinerede olieprodukter.
🌍 Regional makroøkonomi
Eurozonen
- Ledighed (juli): 6,4% – som ventet
- Composite PMI (endelig, aug.): 52,0 – fortsat i vækst, men svagt aftagende momentum
- Services PMI (endelig, aug.): 51,6 – lidt under forventning
- Construction PMI (aug.): 43,0 – kraftigt fald, fortsat dybt i kontraktion
- PPI (juli): +1,6% MoM / 5,8% YoY – markant højere end ventet
- Detailsalg (juli): -0,6% MoM / +0,6% YoY – skuffende forbrugstal
Eurozonen tegner et blandet til svagt negativt billede: PMI'erne holder lige akkurat skansen, men den kraftige stigning i producentpriserne og det svage detailsalg giver anledning til bekymring.
Tyskland
- Regional inflation (CPI YoY, aug.): stigende på tværs af delstater – Baden-Württemberg 2,6%, Brandenburg 3,1%, Hessen 3,0%, Sachsen 2,9%
- Detailsalg (juli): -3,4% MoM / -2,5% YoY – kraftigt fald
- Composite PMI (endelig, aug.): 51,8 – over forventning
- Services PMI (endelig, aug.): 49,7 – markant forbedring fra 48,5
- Construction PMI (aug.): 48,7 – solid fremgang fra 42,1
- Fabriksordrer (juli): +2,5% MoM
Tyskland viser divergerende signaler: stigende regional inflation og et markant fald i detailsalget trækker ned, mens PMI'erne – særligt inden for byggeri – overrasker positivt.
USA
Boligmarked:
- 30-årig realkreditrente (3/9): 6,71% – faldende fra ugen før
- MBA realkreditansøgninger: +0,8% – vendt til fremgang
- Byggeudgifter (juli): -0,5% MoM
Forbrug og vækst:
- ISM Manufacturing PMI (aug.): 54,6 – under forventning, aftagende momentum i fremstilling
- ISM Services PMI (aug.): 55,4 – solidt over forventning, klar acceleration i servicesektoren
- S&P Global Composite PMI (endelig, aug.): 56,0 – stærkt niveau
- Fabriksordrer (juli): +0,9% MoM – bedre end ventet
- Samlet bilsalg (aug.): 16,8 mio. – over forventning
- Handelsbalance (juli): -88,6 mia. USD – underskuddet voksede
- Nonfarm produktivitet (endelig, Q2): 1,4% – markant over forventning
Arbejdsmarked:
- Nonfarm Payrolls (aug.): 162.000 – langt over forventet 21.000, ugens vigtigste enkelttal
- Ledighed (aug.): 4,1% – uændret
- Timeløn (aug.): +0,3% MoM / +3,1% YoY
- Deltagelsesprocent (aug.): 61,6% – op fra 61,4%
- JOLTs Job Openings (juli): 7,271 mio.
- Initial Jobless Claims: 206.000 – nær forventning
Den amerikanske jobrapport overraskede kraftigt positivt og var ugens vigtigste enkeltdatapunkt – den fik markedet til at hæve sandsynligheden for en Fed-rentestigning i september markant. CPI og PCE-inflationstal offentliggøres først i næste uge og udelades derfor i denne omgang.
Kina & Japan
Kina: NBS Manufacturing PMI (aug.) 49,8 og Non-Manufacturing PMI 49,0 – begge fortsat under vækstgrænsen på 50, mens de private RatingDog-indeks tegner et mere positivt billede med Services PMI på 51,4 og Composite PMI på 52,1.
Japan: Detailsalget steg kraftigt (+4,0% YoY i juli), mens husholdningernes forbrug fortsat er negativt (-3,6% YoY). PMI'erne holder sig solidt i vækstterritorium på tværs af fremstilling, service og samlet aktivitet, mens byggeordrer faldt markant (-13,4% YoY).
📈 S&P 500 – Teknisk analyse
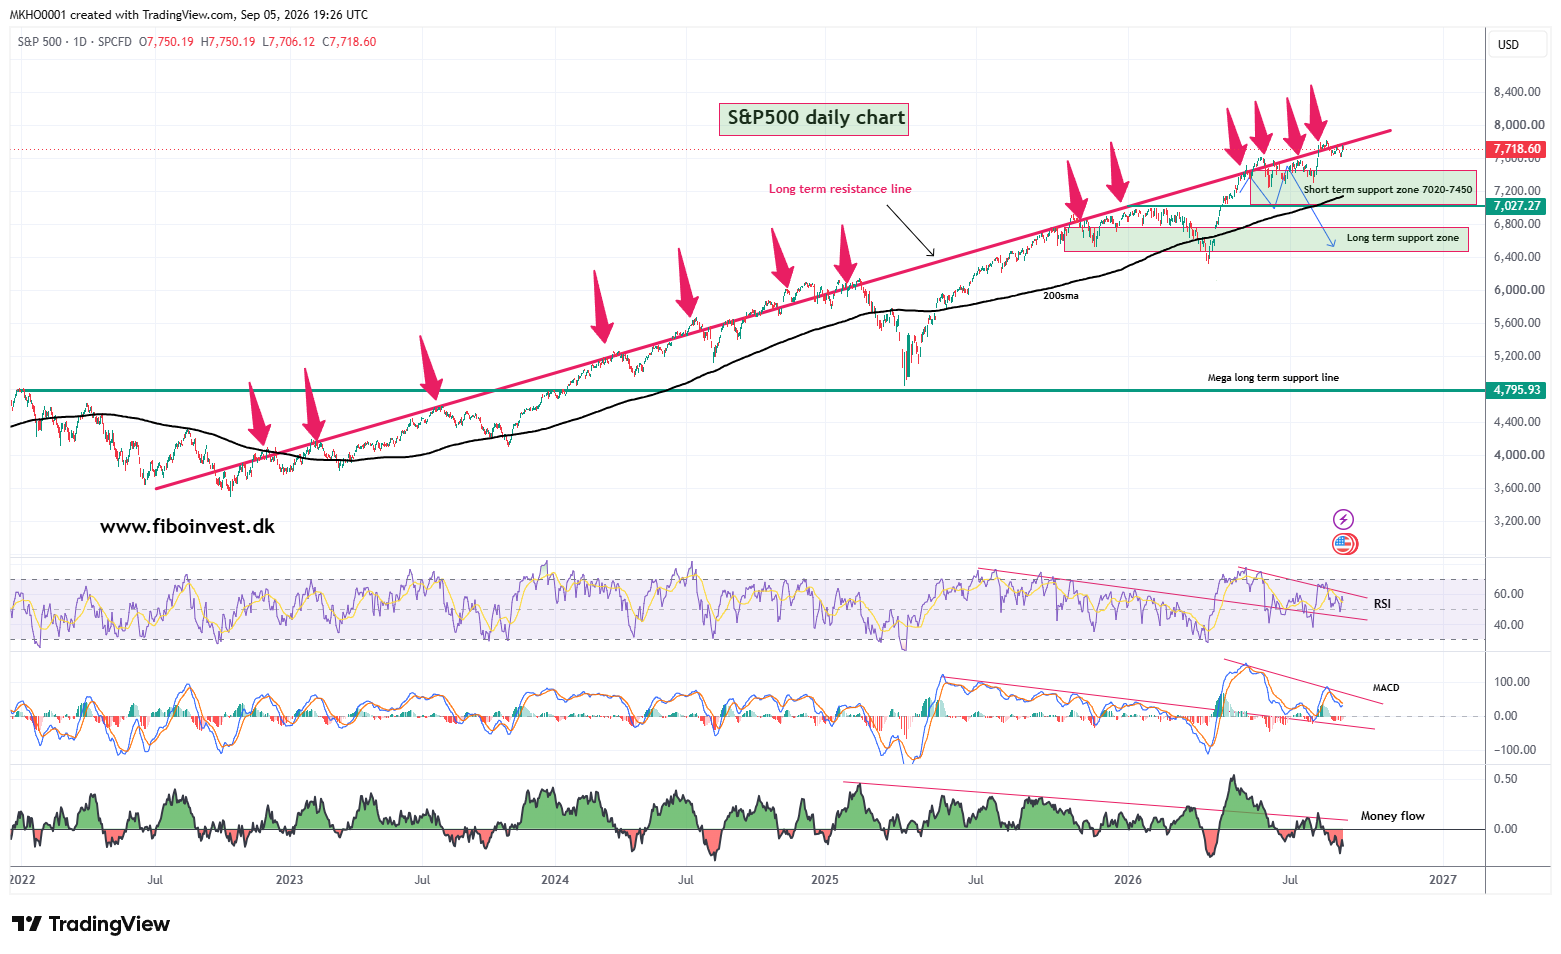
- Pris: 7.718,60
- SMA 20: 7.708,70
- SMA 50: 7.590,79
- SMA 200: 7.141,53
- RSI (14): 55,34 – neutral, men med en tydelig bearish divergens i forhold til prisens nye highs
- MACD (12,26,9): -6,74 / 29,01 / 35,75 – faldende trendlinje på toppene siden foråret 2025
- Money Flow (20,5): -0,17 – negativ med en klar faldende trend over det seneste år
- Kortsigtet støtte: 7.020-7.450
- Langsigtet støttezone: ca. 6.500-7.250
Trenden er fortsat intakt og opadgående, men strukturen viser en klassisk bearish divergens på tværs af RSI, MACD og money flow: prisen laver nye highs, mens momentumindikatorerne svækkes. Det underbygger direkte september-sæsonalitets-temaet: teknisk set er der endnu intet brud, men den lette opside er sandsynligvis bagved os for nu.
💡 Fibo Invests syn på markedet
Markedet har allerede indpriset to rentestigninger i 2026, og et flertal af investorerne forventer nu, at Fed hæver renten på septembermødet. Denne konsensus ses tydeligt i CFTC's Commitment of Traders-rapport: de store spekulanter ("large specs") er aktuelt net short 909.300 kontrakter i den 10-årige statsobligation – en stigning på 70.300 kontrakter (+8,4%) på blot en uge, og tæt på det højeste niveau i 69 uger. I den 30-årige er billedet det samme: net short 199.500 kontrakter, op 12.300 (+6,5%) på ugen og tæt på det højeste niveau siden oktober 2023.
Samtidig er der udbredt skepsis om, hvorvidt Finansministeriets tilbagekøbsprogram for lange obligationer vil kunne løfte kurserne (sænke renterne) denne gang – ikke mindst fordi renteniveauet i dag ligger højere, end det gjorde sidste gang Bessent gennemførte tilsvarende opkøb.
Når spekulanterne allerede sidder markant tungere short end normalt – og fortsat øger positionerne uge for uge – stiger risikoen for en kraftig modsatrettet bevægelse, hvis konsensus tager fejl. Vi har valgt at indtage den modsatte position af markedet – og dermed samme side som Fed og Finansministeriet selv. Det er en kontrær position, som kræver tålmodighed, men historisk har ekstreme positioneringer som denne ofte vist sig at være et godt kontraindikator-signal.

💼 Swingtrade-kommentar
Ugen bød på flere lukkede gevinster i vores software-positioner: HubSpot Inc. (+16,32%), Salesforce Inc. (+35,49%) og Monday.com Ltd. (+24,13%) blev alle solgt med solide afkast. Vi har brugt styrken i disse navne til at realisere gevinster og reducere vores eksponering mod de mest cykliske og tech-tunge dele af markedet.
Rotationen bygger videre på de køb, vi foretog i uge 35, hvor vi bl.a. gik ind i Thomson Reuters og Sunrun Inc. – positioner der stadig er åbne og afspejler vores fortsatte tilt mod mere defensive og værdiorienterede sektorer.
Vi fastholder vores overordnede syn på markedet: den tekniske opside er ikke udtømt, men risikostyring og sektor-rotation bliver stadig vigtigere i takt med, at vi bevæger os ind i årets historisk svageste periode.
🔎 Er du interesseret i vores swingtrade-anbefalinger eller langsigtede investeringer, kan du læse mere om vores Premium medlemskab på: 🌐 www.fiboinvest.dk
👉 Prøv Premium gratis i 30 dage med rabatkoden(gælder kun i sep/26)
Fibo2026
Med venlig hilsen

Mohammad K. Lauritsen
CEO & Teknisk/fundamental analytiker, Fibo Invest